Con 50 millones de pasajeros en 2025, el país lidera el podio detrás de Brasil, México y Colombia. La asamblea anual de Airports Council International estima 1.500 millones de pasajeros en Latinoamérica hacia 2045
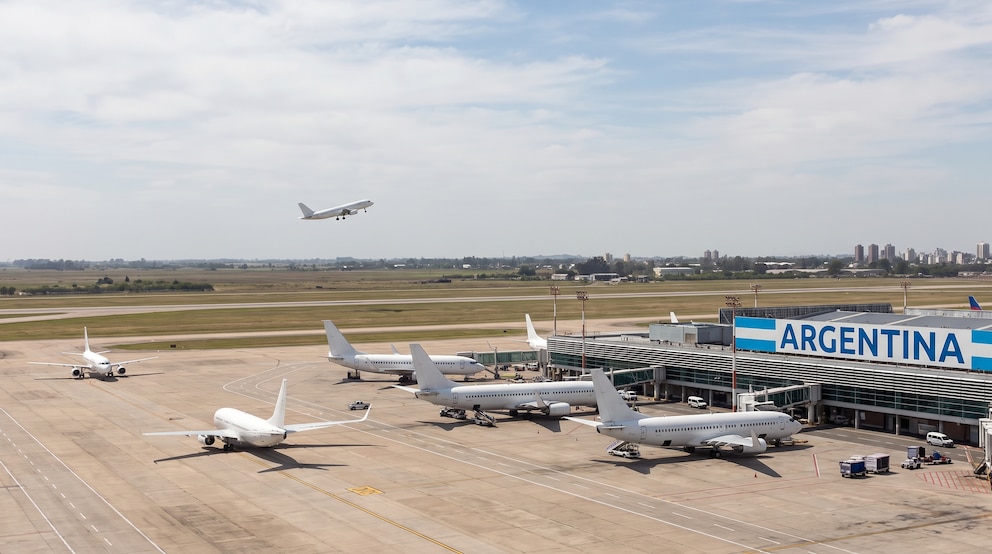
Desde Lima, Perú. La Argentina se consolidó como el cuarto mercado de pasajeros de Latinoamérica y el Caribe, con 50 millones de viajeros en 2025, según las cifras que se presentaron durante la asamblea anual de Airports Council International (ACI), el organismo que agrupa a los operadores aeroportuarios de todo el mundo. Los datos surgieron de un estudio presentado durante la Asamblea General Anual, Conferencia y Exhibición de ACI-LAC/ACI World (WAGA 2026), que reúne esta semana a más de 600 ejecutivos, autoridades y especialistas del sector aeroportuario en Lima.
El país quedó por detrás de Brasil, que lideró el listado con 235 millones de pasajeros, México, con 191 millones, y Colombia, con 100 millones. Perú, con 43 millones, y Chile, con 36 millones, completan el podio detrás de la Argentina en el ranking regional.
Pese a ese volumen de tráfico, la relación entre pasajeros y población ubica al país en un lugar más rezagado. Con 1,09 pasajeros por habitante al año, la Argentina ocupa el noveno puesto entre los mercados latinoamericanos relevados, lejos de Panamá, que encabeza la región con 4,59 pasajeros por habitante, y también por debajo de Colombia (1,87), Chile (1,84), República Dominicana (1,71), Costa Rica (1,68), México (1,45) y Perú (1,25). La comparación se agudiza frente a economías desarrolladas: España registra 6,51 pasajeros por habitante y Estados Unidos, 5,69.
 Más de 600 ejecutivos, autoridades y especialistas del sector aeroportuario participan esta semana de la asamblea anual de Airports Council International en Lima
La distancia se amplía todavía más en el segmento internacional. La Argentina transportó 16 millones de pasajeros internacionales en 2025, pero al medir ese volumen contra su población, el indicador cae a 0,34 pasajeros internacionales por habitante, el undécimo lugar entre los mercados relevados por ACI, que incluye países de fuera de la región como referencia. Entre los países latinoamericanos, República Dominicana lidera con 1,71, seguida por Costa Rica (1,62), Uruguay (0,67), El Salvador (0,65) y Chile (0,62).
La región proyecta duplicar su tráfico hacia 2045
Rafael Echevarne, director general de ACI-LAC, expuso durante el encuentro que la región transportará 1500 millones de pasajeros en 2045, el doble de los 809 millones estimados para este año, con un crecimiento sostenido de 3,1% anual en el largo plazo. Ese incremento demandará una inversión de USD 178.000 millones en infraestructura aeroportuaria hasta 2055, lo que equivale a un desembolso anual de entre USD 3400 y USD 8700 millones para todos los países de la región.
Por su parte, Justin Erbacci, director general de ACI World, la organización global que agrupa a más de 2200 aeropuertos en más de 160 países, situó esa cifra regional dentro de un cálculo global que supera los USD 4 billones en inversión necesaria para 2055. Según Erbacci, el tráfico mundial de pasajeros alcanzará los 10.000 millones este año y podría llegar a casi 20.000 millones hacia 2047. “Lo que realmente importa ahora es cómo logramos que nuestra industria esté preparada para este crecimiento”, planteó el directivo durante su presentación en Lima.
La aviación regional, un desafío pendiente para la conectividad
Echevarne también advirtió sobre el rezago de la aviación regional, uno de los puntos débiles que persisten en la recuperación pospandemia. Aunque Latinoamérica y el Caribe fue la región que se recuperó con mayor rapidez tras la pandemia, la conectividad entre ciudades todavía no recompuso los niveles previos. “Se ha perdido un 20% de los pares de ciudades que teníamos conectada la región antes de la pandemia”, señaló el directivo, con una pérdida concentrada sobre todo en aeropuertos regionales de países como Perú, Ecuador y Chile, donde consideró que “la aviación regional es prácticamente inexistente”.
Frente a ese escenario, el directivo de ACI-LAC planteó la liberalización y desregulación del transporte aéreo como la herramienta más eficaz para revertir la tendencia. “Hay que pasar de esa firma de tratados de buenas intenciones a poner en práctica esa apertura”, señaló Echevarne, al ser consultado sobre los cambios que espera ver en el sector dentro de cinco años.
Los cargos aeroportuarios pesan más en los pasajes internacionales
El estudio presentado en Lima también desagregó el peso de los cargos aeroportuarios y los impuestos gubernamentales en la estructura de un ticket aéreo. En la Argentina, esos conceptos representan el 4% del valor de un pasaje doméstico, en línea con Brasil, y por debajo del 8% que registran Colombia y Chile. En los vuelos internacionales, en cambio, la proporción se invierte: la Argentina destina el 7% del valor del ticket a cargos aeroportuarios e impuestos gubernamentales, un porcentaje superior al de Brasil (1%) y Chile (3%), aunque menor al de Colombia (6%). Justin Erbacci, Director General de ACI World
A nivel global, según datos de IATA citados durante el evento, los cargos aeroportuarios representan apenas el 4,3% de los costos operativos de las aerolíneas, una proporción que en el caso específico de Latinoamérica y el Caribe cae al 5,5% al sumar también las tasas de control aéreo, el noveno lugar entre 12 categorías de costos de las aerolíneas en la región.
Durante el encuentro se remarcó que esas tarifas no son fijadas por los propios aeropuertos, sino por los organismos reguladores de cada país, en el marco de lo que se describió como una de las industrias más reguladas económicamente en el mundo. Los operadores aeroportuarios funcionan como concesionarios controlados por el Estado, que revisa periódicamente sus costos operativos y sus planes de inversión antes de autorizar cualquier ajuste tarifario. Bajo ese esquema, todas las aerolíneas pagan la misma tasa por pasajero en cada aeropuerto, sin distinciones entre operadores.
En promedio, esa tarifa ronda los USD 9 por pasajero en toda la región, lo que equivale a menos del 10% del valor final de un pasaje aéreo. El cargo lo abonan las aerolíneas, que luego lo trasladan a los pasajeros como parte del precio del ticket, y representa el 4,3% de los costos operativos totales de las compañías aéreas.
Ese entramado regulatorio también rige la relación entre el Estado argentino y los concesionarios privados. El lunes, el Gobierno nacional y Aeropuertos Argentina acordaron extender hasta 2049 la concesión de servicios en 35 aeropuertos del país, con posibilidad de prórroga hasta 2056. La renegociación, formalizada mediante una Decisión Administrativa publicada en el Boletín Oficial, contempla inversiones por USD 600 millones a cargo de la empresa, de las cuales tres cuartas partes deberán completarse antes de 2031.
El acuerdo excluye aumentos de tarifas y se estructuró sobre una tasa interna de retorno de referencia del 14,3%, con el objetivo de recomponer el equilibrio económico-financiero afectado por la pandemia sin garantizar una rentabilidad fija. Según el Gobierno, la extensión no otorgará a la compañía acceso a los beneficios del Régimen de Incentivos para las Grandes Inversiones (RIGI), y las inversiones deberán ser certificadas por una auditora internacional antes de junio de 2027.
Fuente Infobae